Ngày 19/11/2026 | Phân tích thị trường vàng quốc tế
Sau giai đoạn tăng giá mạnh, thị trường vàng đang trải qua một đợt điều chỉnh sâu. Từ đỉnh đầu năm 2026, giá vàng giao ngay (XAU/USD) hiện đã lùi về vùng 3.720–3.735 USD/ounce, mức thấp nhất trong khoảng 14 tháng. Tùy theo mốc giá đỉnh được sử dụng, vàng đã mất khoảng 30–33% giá trị, một đợt điều chỉnh đáng kể đối với tài sản thường được coi là nơi trú ẩn an toàn.
Đợt giảm mạnh đặt ra câu hỏi lớn cho các nhà đầu tư: Vàng đang bước vào một chu kỳ suy giảm kéo dài, hay đây chỉ là giai đoạn điều chỉnh trước khi phục hồi trong năm 2027? Câu trả lời phụ thuộc chủ yếu vào chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), sức mạnh của đồng USD, nhu cầu mua vàng của các ngân hàng trung ương và khả năng dòng vốn đầu tư quay trở lại thị trường kim loại quý.
1. Giá vàng đã giảm mạnh đến mức nào?
Chỉ số | Giá trị |
|---|---|
Đỉnh tham chiếu đầu năm 2026 | 5.600 USD/ounce |
Giá vàng tham chiếu ngày 19/11/2026 | 3.730 USD/ounce |
Mức giảm từ đỉnh tham chiếu | −33,4% |
Giá trị giảm | 1.870 USD/ounce |
Đỉnh hợp đồng COMEX tháng 1/2026 | Khoảng 5.318 USD/ounce |
Mức giảm so với đỉnh COMEX | Khoảng −29,9% |
Các phép tính dựa trên mức giá tham chiếu 3.730 USD/ounce. Đỉnh 5.600 USD trong dữ liệu đầu vào cần được phân biệt với đỉnh hợp đồng vàng COMEX.
Mức giảm khoảng 30% là một biến động lớn đối với vàng, nhưng không phải điều chưa từng xảy ra. Vàng không phải tài sản chỉ tăng giá khi thị trường chứng khoán gặp khó khăn. Trong những giai đoạn thiếu thanh khoản, các quỹ đầu tư có thể bán cả vàng để thu tiền mặt, bù đắp thua lỗ hoặc giảm đòn bẩy tài chính. Đó là lý do vàng đôi khi giảm giá cùng lúc với cổ phiếu, ngay cả khi những rủi ro kinh tế và địa chính trị chưa biến mất.
Điều quan trọng là phân biệt giữa một đợt bán tháo do nhu cầu thanh khoản và sự thay đổi dài hạn trong giá trị đầu tư của vàng. Trường hợp thứ nhất có thể tạo ra cơ hội phục hồi tương đối nhanh khi áp lực bán chấm dứt, trong khi trường hợp thứ hai có thể khiến thị trường suy yếu trong nhiều quý.
2. Vì sao vàng đang chịu áp lực bán?
Fed và lãi suất thực: Yếu tố quyết định
Vàng không trả lãi định kỳ như trái phiếu và cũng không tạo ra cổ tức như cổ phiếu. Khi lợi suất thực của trái phiếu chính phủ Mỹ tăng, việc nắm giữ vàng trở nên kém hấp dẫn hơn về mặt chi phí cơ hội. Đây là một trong những nguyên nhân quan trọng nhất giải thích vì sao vàng có thể giảm giá ngay cả trong môi trường lạm phát cao.
Theo thông tin thị trường ngày 19/11, nhà đầu tư đang lo ngại Fed có thể tiếp tục thắt chặt chính sách tiền tệ trong tháng 12/2026. Nếu lạm phát duy trì ở mức cao, Fed sẽ khó nhanh chóng chuyển sang giảm lãi suất. Điều đáng chú ý là giá vàng không chỉ phản ứng với quyết định lãi suất, mà còn phản ứng với kỳ vọng về những quyết định trong tương lai. Vì thế, vàng có thể bắt đầu phục hồi trước cả khi Fed thực sự giảm lãi suất, nếu thị trường tin rằng chu kỳ thắt chặt sắp kết thúc.
Đồng USD mạnh và lợi suất trái phiếu tăng
Vàng được định giá chủ yếu bằng USD. Khi đồng bạc xanh tăng giá, người mua sử dụng euro, yen hoặc các đồng tiền khác phải trả nhiều tiền nội tệ hơn cho cùng một lượng vàng. Cùng lúc đó, lợi suất trái phiếu Mỹ cao hơn khiến dòng vốn có thêm lựa chọn sinh lời thay vì nắm giữ vàng. Hai yếu tố này thường tạo áp lực giảm giá lên kim loại quý, đặc biệt khi xuất hiện đồng thời.
Tuy nhiên, mối quan hệ giữa vàng và USD không phải lúc nào cũng tuyệt đối. Trong những cuộc khủng hoảng tài chính hoặc địa chính trị nghiêm trọng, cả vàng và USD đều có thể tăng giá vì cùng được coi là tài sản trú ẩn an toàn. Do đó, việc đánh giá xu hướng vàng cần xem xét đồng thời lãi suất thực, tỷ giá và tâm lý rủi ro trên thị trường.
Các quỹ đầu tư bán vàng để huy động tiền mặt
Một nguyên nhân khác là sự thay đổi vị thế của các nhà đầu tư tổ chức. Khi cổ phiếu công nghệ biến động mạnh, những quỹ sử dụng đòn bẩy có thể phải bán các tài sản đang nắm giữ, bao gồm vàng, để đáp ứng yêu cầu ký quỹ hoặc điều chỉnh mức độ rủi ro. Điều này có thể khiến vàng giảm sâu hơn mức mà các yếu tố kinh tế cơ bản giải thích, nhưng cũng tạo điều kiện cho những đợt phục hồi mạnh khi áp lực bán cưỡng bức chấm dứt.
3. Những mốc giá quan trọng cần theo dõi
Các vùng hỗ trợ kỹ thuật có ý nghĩa đặc biệt khi giá vàng đang trong xu hướng giảm. Tuy nhiên, chúng không phải những mức giá chắc chắn thị trường sẽ dừng lại, mà là các khu vực nơi phản ứng của người mua và người bán có thể quyết định hướng đi tiếp theo.
Vùng giá (USD/ounce) | Ý nghĩa đối với thị trường |
|---|---|
3.680–3.707 | Hỗ trợ gần, nơi lực mua ngắn hạn có thể xuất hiện |
3.650 | Mốc quan trọng; phá vỡ có thể làm áp lực bán gia tăng |
3.500–3.600 | Vùng mục tiêu giảm sâu nếu xu hướng xấu tiếp diễn |
3.890–3.920 | Vùng kháng cự cần vượt qua để củng cố tín hiệu hồi phục |
4.000 | Ngưỡng tâm lý quan trọng cho khả năng đảo chiều xu hướng |
Nếu vàng giữ được vùng 3.650–3.700 USD, thị trường có cơ hội hình thành một vùng đáy ngắn hạn. Ngược lại, nếu giá xuyên thủng 3.650 USD và không nhanh chóng phục hồi, khả năng kiểm tra vùng 3.500–3.600 USD sẽ tăng lên. Ở chiều tăng, việc vượt 3.920 USD và sau đó lấy lại 4.000 USD sẽ là những dấu hiệu đầu tiên cho thấy lực mua đang giành lại quyền kiểm soát.
Dù vậy, một vài phiên tăng giá chưa đủ xác nhận sự kết thúc của xu hướng giảm. Một đợt phục hồi kỹ thuật có thể xảy ra ngay trong thị trường giá xuống, đặc biệt sau khi giá đã giảm quá nhanh. Để xác nhận sự đảo chiều bền vững, cần quan sát thêm lợi suất trái phiếu Mỹ, tỷ giá USD và dòng vốn vào các quỹ ETF vàng.
4. Các ngân hàng lớn dự báo giá vàng năm 2027 ra sao?
Mặc dù giá vàng đang suy yếu, triển vọng năm 2027 của nhiều tổ chức tài chính vẫn nghiêng về khả năng phục hồi. Đáng chú ý, Goldman Sachs đã hạ dự báo giá vàng cuối năm 2027 từ 5.400 xuống 4.800 USD/ounce. Ngân hàng này cũng giảm mục tiêu cuối năm 2026 từ 4.650 xuống 4.150 USD/ounce, phản ánh sự thay đổi đáng kể trong kỳ vọng về chính sách của Fed.
J.P. Morgan Private Bank cũng điều chỉnh triển vọng vàng năm 2027 về khoảng 4.600 USD/ounce, nhưng vẫn cho rằng xu hướng tăng dài hạn có thể tiếp diễn sau khi những áp lực hiện nay suy yếu. Các mức dự báo được tổng hợp dưới đây cho thấy sự khác biệt đáng kể giữa những tổ chức tài chính, nhưng phần lớn vẫn cao hơn mức giá tham chiếu hiện tại.
Tổ chức | Dự báo 2027 (USD/ounce) | Tăng so với 3.730 USD |
|---|---|---|
World Bank | 4.250 | +13,9% |
J.P. Morgan Private Bank | 4.600 | +23,3% |
Goldman Sachs | 4.800 | +28,7% |
Citi | 5.000 | +34,0% |
Wells Fargo | 5.300 | +42,1% |
Các mức trên là dự báo tham khảo được tổng hợp từ thông tin thị trường năm 2026 và cần đối chiếu với báo cáo gốc trước khi sử dụng như dự báo chính thức. Kỳ hạn dự báo khác nhau: một số là mục tiêu cuối năm, trong khi World Bank sử dụng giá bình quân năm. Tỷ lệ tăng được tính từ mức tham chiếu 3.730 USD/ounce.
Điểm đáng chú ý không chỉ là các ngân hàng dự báo vàng sẽ tăng, mà là một số tổ chức đã hạ mạnh mục tiêu trong khi vẫn giữ triển vọng tích cực cho năm 2027. Điều này cho thấy họ chưa coi đợt giảm hiện nay là sự kết thúc của xu hướng tăng dài hạn, nhưng cũng không còn kỳ vọng vàng sẽ phục hồi nhanh chóng như trước.
Dù vậy, dự báo của ngân hàng không phải cam kết về mức giá trong tương lai. Những dự báo này thường dựa trên giả định về lãi suất, tăng trưởng kinh tế và nhu cầu đầu tư. Nếu Fed duy trì chính sách thắt chặt lâu hơn dự kiến, ngay cả các mục tiêu đã được điều chỉnh giảm cũng có thể trở nên quá lạc quan.
5. Ba kịch bản cho thị trường vàng năm 2027
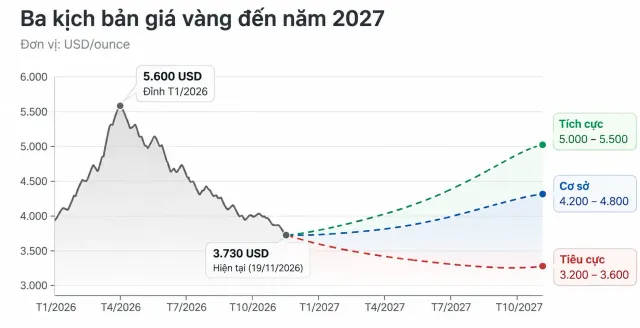
Từ mức tham chiếu 3.730 USD/ounce, có thể xây dựng ba kịch bản để đánh giá biên độ biến động tiềm năng trong năm 2027.
Kịch bản | Giá vàng 2027 (USD/ounce) | Biến động từ 3.730 USD |
|---|---|---|
Tiêu cực | 3.200–3.600 | −14,2% đến −3,5% |
Cơ sở | 4.200–4.800 | +12,6% đến +28,7% |
Tích cực | 5.000–5.500 | +34,0% đến +47,5% |
Đây là các kịch bản phân tích, không phải dự báo chắc chắn hoặc xác suất thống kê.
Kịch bản tiêu cực: 3.200–3.600 USD/ounce
Nếu Fed tiếp tục nâng lãi suất hoặc duy trì chính sách thắt chặt lâu hơn dự kiến, đồng USD có thể tiếp tục mạnh lên và lợi suất thực của trái phiếu Mỹ duy trì ở mức cao. Trong trường hợp đó, dòng vốn đầu tư có thể tiếp tục rút khỏi vàng để chuyển sang trái phiếu và các tài sản có lợi suất. Việc phá vỡ vùng hỗ trợ 3.500 USD có thể khiến vàng bước vào một giai đoạn giảm sâu hơn, với mức 3.200 USD là một kịch bản rủi ro cần tính đến chứ không phải mục tiêu kỹ thuật đã được xác nhận.
Kịch bản cơ sở: 4.200–4.800 USD/ounce
Đây là kịch bản phục hồi vừa phải, tương đối phù hợp với một phần các dự báo thận trọng của những tổ chức tài chính lớn. Điều kiện cần thiết là lạm phát Mỹ dần hạ nhiệt, Fed ngừng tăng lãi suất và lợi suất thực ổn định. Trong khi đó, nhu cầu vàng dự trữ của các ngân hàng trung ương có thể tiếp tục tạo lực đỡ dài hạn. Nếu những điều kiện này xuất hiện, vàng có thể phục hồi lên vùng 4.200–4.800 USD trong năm 2027, dù quá trình đi lên có thể không diễn ra liên tục.
Kịch bản tích cực: 5.000–5.500 USD/ounce
Nếu Fed chuyển sang giảm lãi suất, đồng USD suy yếu và dòng vốn quay trở lại các quỹ ETF vàng, thị trường có thể phục hồi mạnh hơn dự kiến. Những bất ổn địa chính trị hoặc tài chính cũng có thể làm tăng nhu cầu nắm giữ vàng như tài sản phòng ngừa rủi ro. Trong kịch bản này, vàng có khả năng quay lại vùng 5.000 USD hoặc cao hơn, tiến gần đỉnh lịch sử. Tuy nhiên, đây là kịch bản đòi hỏi nhiều điều kiện thuận lợi cùng xuất hiện, đặc biệt là sự đảo chiều của lợi suất thực và dòng vốn đầu tư.
6. Điều gì có thể khiến các dự báo sai lệch?
Các dự báo của ngân hàng thường dựa trên những giả định về lãi suất, tăng trưởng kinh tế, lạm phát và dòng vốn. Chỉ cần một trong những yếu tố này thay đổi đáng kể, giá vàng thực tế có thể đi theo hướng hoàn toàn khác.
Yếu tố đầu tiên cần theo dõi là lợi suất thực của trái phiếu chính phủ Mỹ. Nếu lợi suất thực tiếp tục tăng, vàng có thể còn chịu áp lực ngay cả khi lạm phát cao. Ngược lại, lợi suất thực giảm thường tạo môi trường thuận lợi hơn cho vàng. Chính sách của Fed có ảnh hưởng trực tiếp đến yếu tố này, nhưng việc Fed ngừng tăng lãi suất chưa chắc đã đủ để tạo một xu hướng tăng mới nếu thị trường vẫn kỳ vọng lãi suất sẽ duy trì ở mức cao trong thời gian dài.
Yếu tố thứ hai là nhu cầu của các ngân hàng trung ương. Trong những năm gần đây, nhiều quốc gia đã tăng tỷ trọng vàng trong dự trữ ngoại hối nhằm đa dạng hóa tài sản và giảm sự phụ thuộc vào một số đồng tiền dự trữ. Xu hướng này có thể tiếp tục hỗ trợ giá vàng dài hạn, nhưng không có nghĩa các ngân hàng trung ương sẽ mua đủ để ngăn chặn mọi đợt giảm giá.
Cuối cùng là dòng vốn đầu tư vào các quỹ ETF vàng và tâm lý thị trường. Nếu các nhà đầu tư tổ chức quay lại mua vàng, tốc độ phục hồi có thể nhanh hơn dự báo. Ngược lại, việc rút vốn kéo dài có thể khiến giá tiếp tục suy yếu ngay cả khi nhu cầu vàng vật chất tương đối ổn định.
Đặc biệt, không nên mặc định rằng suy thoái kinh tế sẽ luôn khiến vàng tăng. Trong giai đoạn đầu của một cuộc khủng hoảng thanh khoản, vàng vẫn có thể bị bán mạnh. Xu hướng thường chỉ cải thiện khi thị trường bắt đầu kỳ vọng chính sách tiền tệ nới lỏng hoặc nhu cầu phòng ngừa rủi ro gia tăng.
7. Những tín hiệu nào cho thấy vàng đã thực sự tạo đáy?
Thay vì cố gắng dự đoán chính xác mức giá thấp nhất, nhà đầu tư có thể theo dõi một số chỉ báo để đánh giá khả năng đảo chiều của thị trường. Các tín hiệu này đặc biệt có giá trị khi xuất hiện đồng thời, bởi không có chỉ báo riêng lẻ nào đủ để xác nhận đáy giá vàng.
Chỉ báo | Tín hiệu tích cực cho vàng | Tín hiệu tiêu cực |
|---|---|---|
Lãi suất Fed | Ngừng tăng hoặc bắt đầu giảm | Tiếp tục tăng |
Lợi suất thực Mỹ | Giảm | Tăng |
Chỉ số USD (DXY) | Suy yếu | Tiếp tục tăng |
ETF vàng | Dòng vốn vào ròng | Rút vốn kéo dài |
Giá vàng | Vượt 3.920 và 4.000 USD | Phá vỡ 3.650 USD |
Ngân hàng trung ương | Duy trì mua ròng | Nhu cầu mua suy giảm |
Nếu vàng vượt 4.000 USD trong khi lợi suất thực Mỹ giảm, đồng USD suy yếu và dòng vốn ETF quay trở lại, khả năng hình thành xu hướng phục hồi bền vững sẽ đáng tin cậy hơn. Ngược lại, nếu giá tiếp tục phá vỡ các vùng hỗ trợ trong khi USD và lợi suất trái phiếu cùng tăng, việc mua vào với kỳ vọng bắt đúng đáy vẫn chứa đựng rủi ro lớn.
Cũng cần phân biệt giữa việc mua vàng để nắm giữ dài hạn và đầu cơ vào một đợt phục hồi ngắn hạn. Với người đầu tư dài hạn, giá mua và thời gian nắm giữ có thể quan trọng hơn biến động trong vài tuần. Trong khi đó, với giao dịch ngắn hạn, việc nhận diện sai xu hướng hoặc sử dụng đòn bẩy quá lớn có thể gây thua lỗ đáng kể ngay cả khi dự báo dài hạn cuối cùng trở thành hiện thực.
8. Kết luận: Vàng có thể phục hồi trong năm 2027, nhưng chưa chắc đã chạm đáy
Dữ liệu thị trường ngày 19/11/2026 cho thấy vàng đã xuống mức thấp nhất trong khoảng 14 tháng. Theo Reuters, giá giao ngay từng chạm 3.693,13 USD/ounce trước khi hồi lên 3.733,76 USD/ounce lúc 06:30 GMT. Đồng USD mạnh và kỳ vọng Fed tiếp tục thắt chặt chính sách tiền tệ đang là hai áp lực quan trọng đối với thị trường.
Nhìn sang năm 2027, các dự báo ngân hàng cho thấy cơ hội phục hồi vẫn đáng kể. Tuy nhiên, điều kiện quan trọng nhất là thị trường phải nhận được bằng chứng rằng chu kỳ thắt chặt tiền tệ của Mỹ đang đi đến hồi kết. Vùng 3.500–3.700 USD có thể trở thành khu vực quan trọng để hình thành đáy, trong khi 4.200–4.800 USD là một khoảng giá phục hồi hợp lý để theo dõi trong năm 2027. Nhưng cả hai đều là kịch bản có điều kiện, không phải mức giá được bảo đảm.
Một điều đáng chú ý là từ mức 3.730 USD, vàng chỉ cần phục hồi lên 4.500 USD/ounce đã mang lại mức tăng khoảng 20,6%, dù vẫn thấp hơn đáng kể so với đỉnh đầu năm 2026. Ngược lại, việc vàng từng đạt đỉnh cao không có nghĩa thị trường nhất định phải quay trở lại mức đó. Với nhà đầu tư, câu hỏi quan trọng nhất lúc này không chỉ là vàng đã giảm bao nhiêu, mà là liệu những nguyên nhân khiến vàng giảm có bắt đầu đảo chiều hay chưa.
Nguồn tham khảo
Reuters – Gold edges up from 14-month low as markets assess Fed rate outlook, 19/11/2026
Kitco – Goldman Sachs cuts gold price targets for 2026 and 2027, 13/11/2026
DNnet.eu – Phân tích thị trường tài chính quốc tế. Các kịch bản giá trong bài mang tính tham khảo, không phải cam kết về diễn biến thị trường.